-
Ecobank prévoit un portefeuille de 2 milliards USD pour les entreprises détenues ou dirigées par des femmes et de 600 millions USD pour les PME agricoles.
-
Ces financements doivent soutenir la production et la transformation locale, dans des secteurs où le manque de garanties freine encore l’accès au crédit.
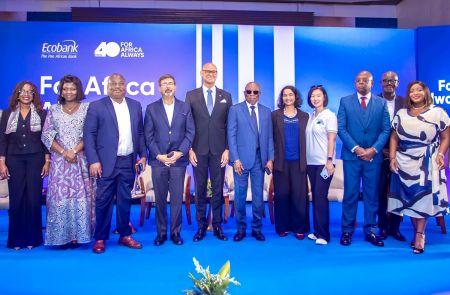
Ecobank veut accroître les financements destinés aux entrepreneures et aux entreprises agricoles africaines. Le 24 septembre 2026, à Lomé, le groupe bancaire a annoncé deux objectifs de crédits totalisant 2,6 milliards USD à l’horizon 2030, à la clôture des célébrations de son quarantième anniversaire.
Ces montants correspondent aux portefeuilles de prêts que la banque entend constituer à cette échéance.
La priorité revient aux entreprises détenues ou dirigées par des femmes. À travers son programme Ellever, Ecobank vise 2 milliards USD de crédits et souhaite porter à 400 000 le nombre de PME accompagnées, contre plus de 110 000 annoncées actuellement.
Des actions de bancarisation et de formation aux outils numériques doivent également toucher près d’un million de micro-entrepreneures.
Cette ambition répond à un obstacle bien identifié. La Banque africaine de développement (BAD), à travers son initiative AFAWA, évalue à 49 milliards USD le déficit de financement des PME africaines détenues ou dirigées par des femmes.
Elle relève notamment leurs difficultés à fournir des garanties immobilières, auxquelles s’ajoutent les restrictions liées aux droits fonciers et les barrières sociales.
Une entreprise peut ainsi disposer de clients et de commandes sans obtenir le prêt nécessaire pour acheter ses équipements.
Pour réduire ce blocage, Ecobank prévoit de recourir aux garanties d’institutions de financement du développement. Le mécanisme consiste à partager une partie des pertes éventuelles avec un garant, afin d’encourager la banque à prêter. L’entrepreneure reste tenue de rembourser son crédit.
Le second volet concerne 600 millions USD d’encours destinés aux PME agricoles. Ecobank souhaite financer les différents maillons de la chaîne : producteurs, collecteurs, transformateurs, transporteurs et commerçants.
L’objectif est de soutenir aussi les activités qui permettent de conserver, d’acheminer et de vendre les récoltes. L’intérêt économique est concret. Une production plus abondante rapporte peu si elle se détériore faute de stockage ou si les transformateurs manquent de trésorerie pour l’acheter.
Financer un entrepôt, une unité de conditionnement ou les achats d’une petite usine peut réduire ces pertes et créer davantage de valeur sur place. Le crédit contribue alors à relier la production aux débouchés.
L’accompagnement prévu compte également. AFAWA associe elle-même les garanties à la formation des entrepreneures et à l’adaptation des services bancaires. Des comptes mieux tenus permettent de documenter les recettes, les dépenses et la capacité de remboursement d’une entreprise. La banque dispose ainsi d’éléments plus solides pour examiner sa demande.
L’efficacité de ces crédits reposera enfin sur leurs conditions concrètes. Un prêt destiné à acheter une machine doit laisser le temps de produire et de vendre. Dans l’agriculture, les échéances doivent tenir compte des récoltes.
Pour les entreprises concernées, l’accès au financement prend toute sa valeur lorsque le coût du crédit et le calendrier des remboursements restent compatibles avec leurs recettes.
DecryptEco | RDC & Afrique



Laisser un commentaire