-
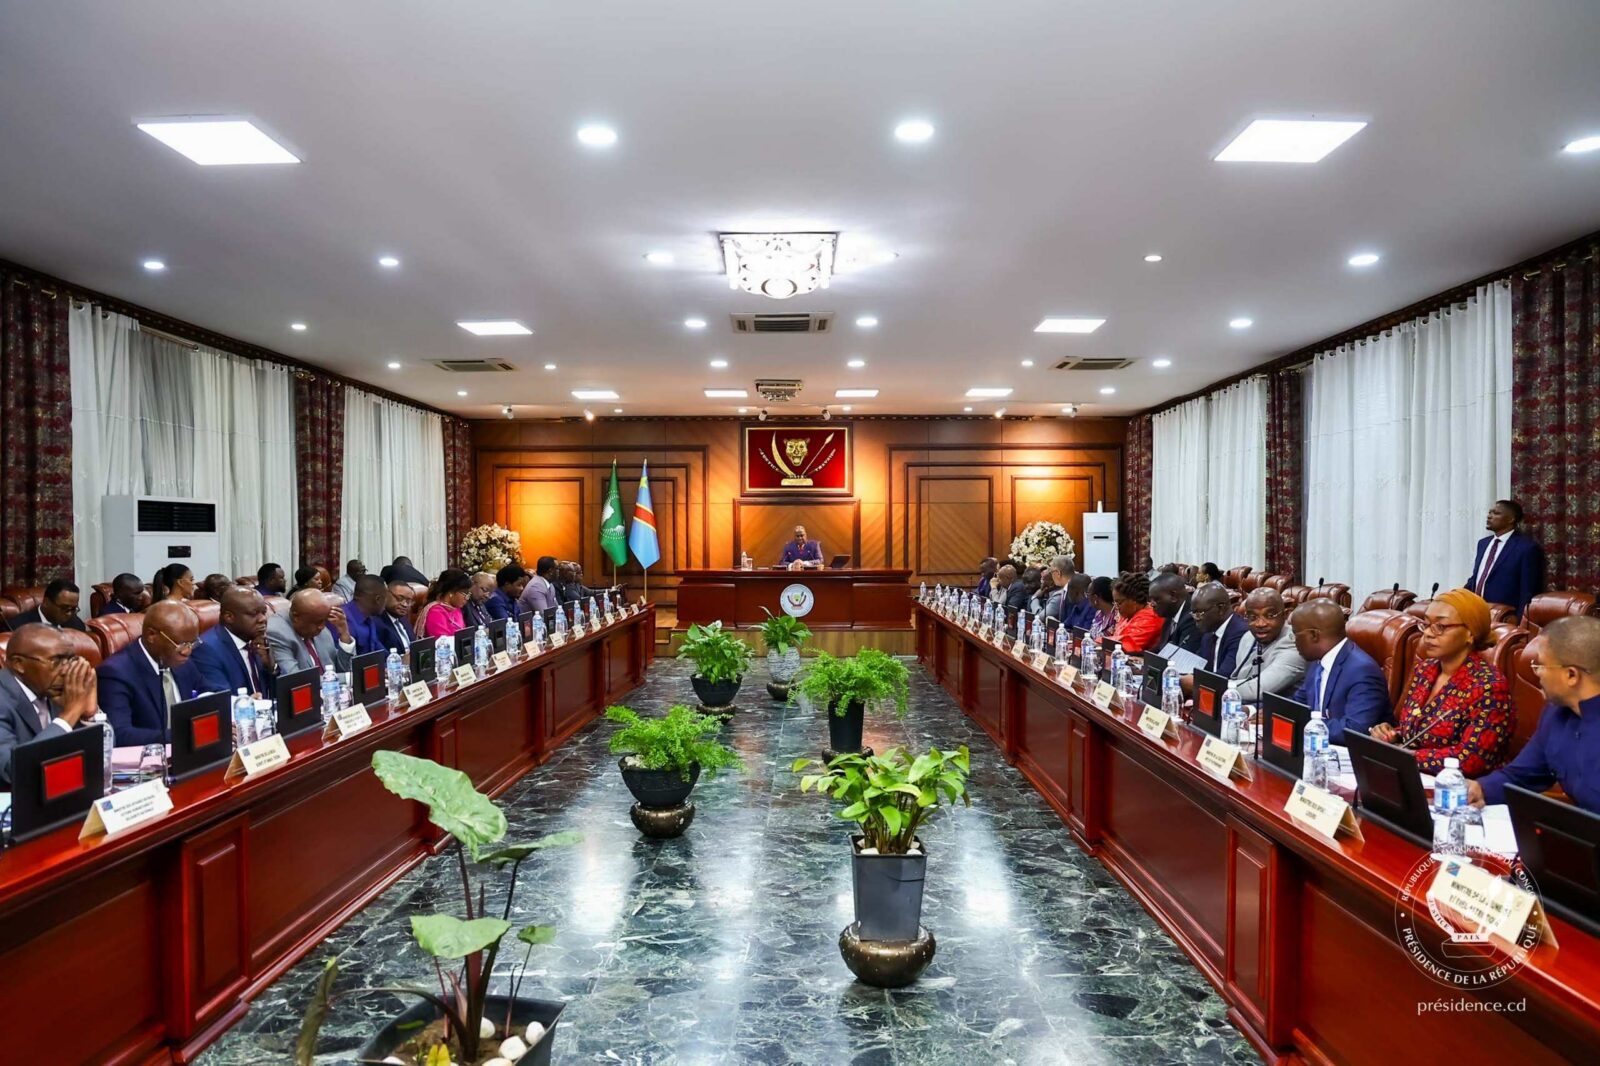
Le Conseil des ministres a adopté le 11 septembre le projet de décret créant le Fonds de Garantie des Dépôts de la RDC, FGADEC, un établissement public chargé de gérer le système de protection des déposants et de contribuer à la stabilité financière.
-
Le dispositif arrive dans un système bancaire où les dépôts atteignaient 18,69 milliards USD à fin mai 2026, contre 14,73 milliards fin 2024. Près de 88 % de cette épargne restait libellée en devises.
La République démocratique du Congo avance vers la mise en place d’une assurance formelle des dépôts après plus d’une décennie de travaux. Le Gouvernement a adopté, lors du Conseil des ministres du 11 septembre, le projet de décret portant création, organisation et fonctionnement du Fonds de Garantie des Dépôts de la République Démocratique du Congo, FGADEC.
Le texte le définit comme un établissement public à caractère technique, doté de la personnalité juridique, chargé de gérer le système de protection des dépôts et de contribuer à la stabilité financière.
Le mécanisme vise d’abord un risque simple : lorsqu’un établissement financier devient incapable de restituer les fonds de ses clients, les déposants ne doivent plus dépendre uniquement de la liquidation de ses actifs pour récupérer leur épargne.
Un fonds de garantie permet d’indemniser les dépôts éligibles dans les limites fixées par la réglementation. Il contribue également à réduire le risque qu’une difficulté touchant un établissement provoque des retraits massifs dans d’autres institutions financières.
La base juridique existe depuis 2022. L’article 69 de la loi n°22/069 relative à l’activité et au contrôle des établissements de crédit impose à ces derniers d’adhérer à un système de protection des dépôts créé par le Gouvernement. La même disposition renvoie à un décret du Premier ministre pour déterminer son organisation, son financement et ses modalités d’intervention.
Le chantier est pourtant beaucoup plus ancien. Dès novembre 2012, la Banque Centrale du Congo avait institué un comité de pilotage chargé de préparer un fonds de garantie. En 2017, la BCC estimait que la majorité des conditions préalables étaient réunies, mais signalait encore des divergences sur la forme juridique et la gouvernance du futur mécanisme.
L’échelle financière a depuis fortement changé. À fin mai 2026, les banques congolaises détenaient 18,69 milliards USD de dépôts, soit environ 27 % de plus qu’à fin décembre 2024.
Les dépôts en devises représentaient 87,9 % du total, à 16,42 milliards USD. La protection des déposants concerne ainsi une masse financière croissante et largement dollarisée.
Le FGADEC complète aussi le dispositif de gestion des crises bancaires adopté ces dernières années. La loi de 2022 organise le traitement des établissements en difficulté autour du redressement, de la résolution et, lorsque ces solutions ne suffisent plus, de la liquidation sous contrôle de la Banque Centrale.
Le fonds intervient du côté des déposants lorsque les mécanismes de prévention et de résolution ne permettent plus d’éviter une défaillance.
Le FMI avait également inscrit sa création parmi les réformes du secteur financier convenues avec Kinshasa. Dans ses revues du programme congolais, l’institution préconisait la mise en place d’un système de protection des dépôts parallèlement à un mécanisme de liquidité d’urgence pour les institutions solvables ainsi qu’à des plans de redressement et de résolution pour les banques.
Plusieurs paramètres déterminants ne figurent toutefois pas dans le compte rendu du Conseil des ministres. Le plafond garanti par déposant, les catégories de dépôts couvertes, le niveau des cotisations des établissements, la taille cible du fonds, le délai d’indemnisation et les modalités de traitement des dépôts en dollars n’y sont pas précisés.
Ces éléments détermineront l’étendue réelle de la protection accordée aux épargnants ainsi que le coût du dispositif pour les institutions financières.
Après quatorze ans de préparation institutionnelle, la RDC dispose désormais d’un projet de décret destiné à donner corps au principe inscrit dans la loi bancaire. Pour les déposants, la portée du FGADEC dépendra surtout du montant effectivement garanti, des ressources accumulées par le fonds et de sa capacité à indemniser rapidement les clients lorsqu’un établissement n’est plus en mesure d’honorer ses dépôts.
DecryptEco | RDC & Afrique




Laisser un commentaire