-
La COPIRAP a identifié 1 072 actes générateurs de recettes auprès de 380 organismes publics. Les recettes recensées atteignent provisoirement 3 523,5 milliards de CDF en 2024, contre 2 586,7 milliards en 2023.
-
La réforme doit maintenant déterminer quels prélèvements conserver, fusionner, supprimer ou intégrer au budget général, avec un objectif également lié à la réduction des charges administratives supportées par les entreprises.
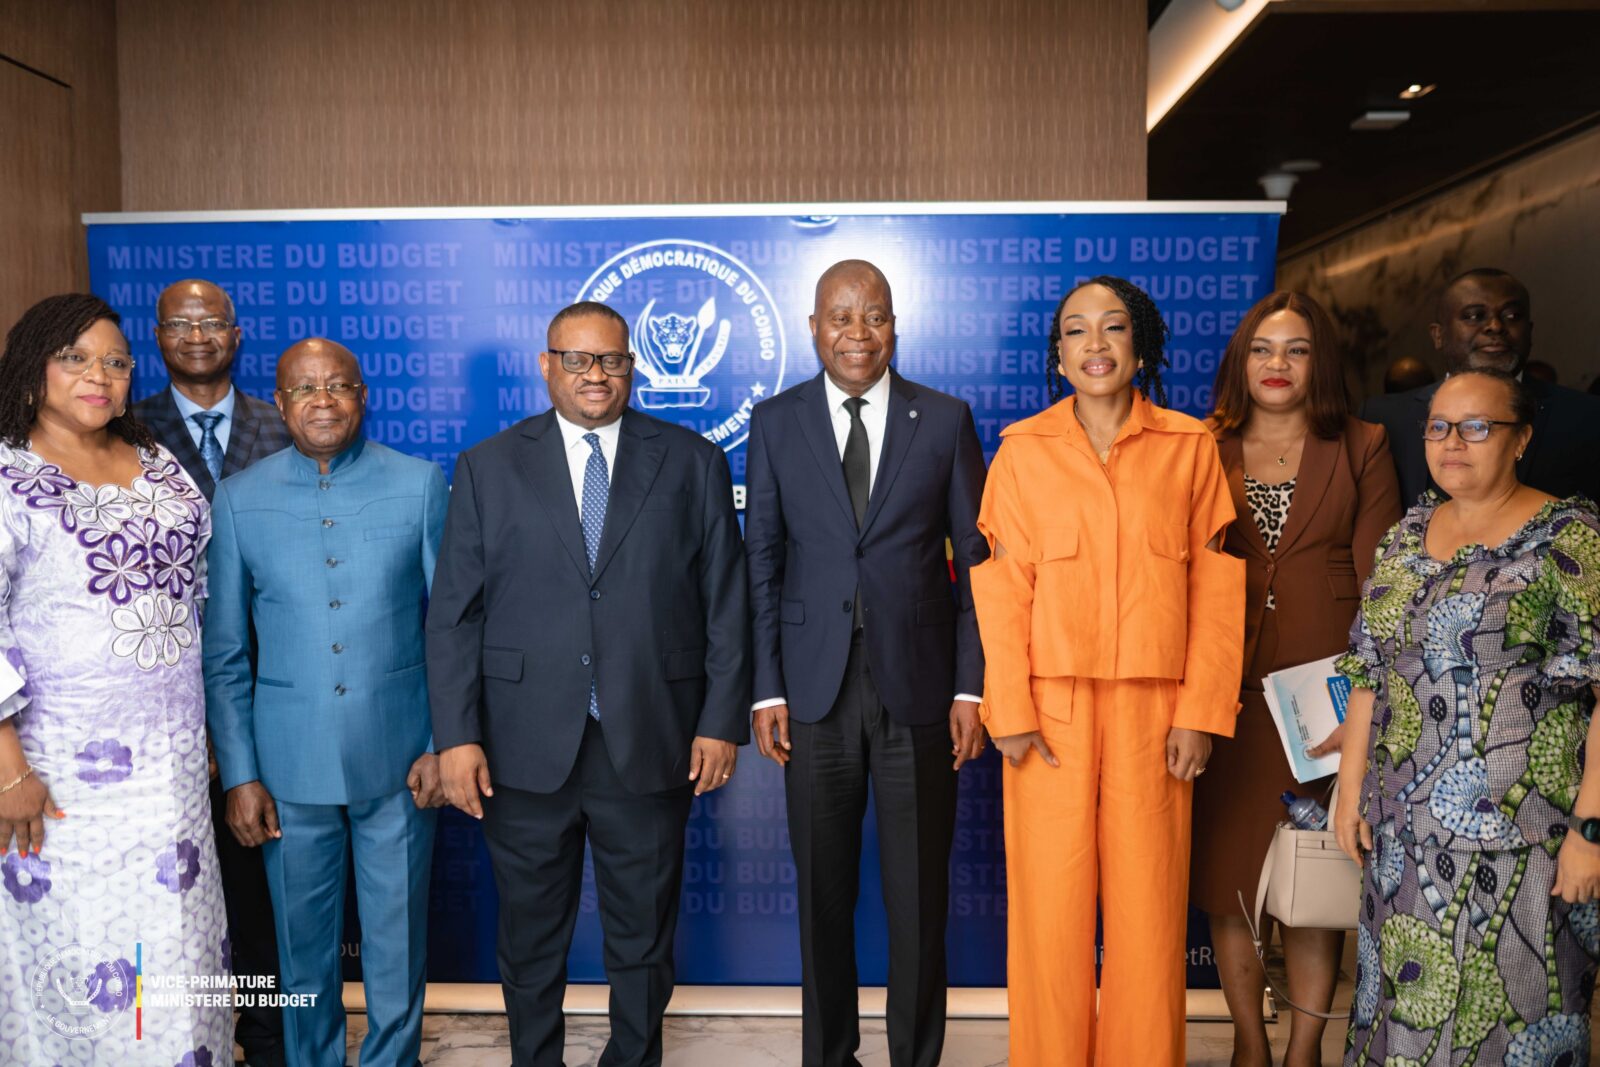
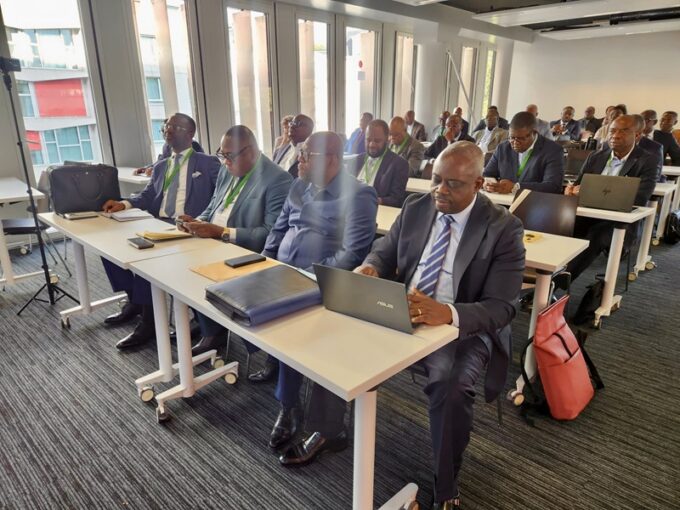
La République démocratique du Congo dispose désormais d’une première photographie de l’ampleur de sa parafiscalité. La Commission permanente interministérielle chargée de sa rationalisation (COPIRAP) a recensé 1 072 actes générateurs de recettes auprès des organismes publics, au terme d’une mission dont les résultats provisoires ont été examinés vendredi 18 septembre 2026 à Kinshasa.
La collecte, conduite du 2 au 20 mars par 96 experts des ministères du Budget et des Finances, ciblait 405 organismes publics. Elle en a effectivement couvert 380, soit 94 %. Vingt-cinq structures n’ont pas pu être localisées et plusieurs organismes doivent encore compléter les informations transmises. Le recensement n’est donc pas encore définitif.
Le chiffre financier donne une autre mesure du système. Les recettes parafiscales recensées s’établissaient à 2 612,5 milliards de CDF en 2022, avant de légèrement reculer à 2 586,7 milliards en 2023, soit une baisse d’environ 1 %.
Elles atteignent ensuite 3 523,5 milliards de CDF en 2024, ce qui représente une progression nominale de 36,2 % en une année. Cette évolution ne mesure pas seulement la capacité de collecte. Elle montre surtout le poids financier d’un ensemble de prélèvements dispersés entre de nombreux organismes publics.
Dans les documents du programme économique de la RDC, le FMI définit ces charges parafiscales comme des prélèvements collectés par des entités autres que les administrations fiscales.
L’institution considère leur rationalisation comme un moyen de réduire les coûts de conformité et la charge administrative qui pèsent sur l’activité économique.
C’est précisément le travail qui s’ouvre après l’inventaire. Les 1 072 actes ne sont pas appelés à disparaître automatiquement.
La COPIRAP doit établir lesquels correspondent encore à un service ou à une mission publique identifiable, lesquels peuvent être regroupés et lesquels peuvent être supprimés. Certaines recettes pourraient également être transférées vers le budget général de l’État plutôt que rester affectées directement à des organismes.
La réforme touche ainsi à deux questions : le coût des prélèvements pour les entreprises et la maîtrise des ressources publiques par le budget.
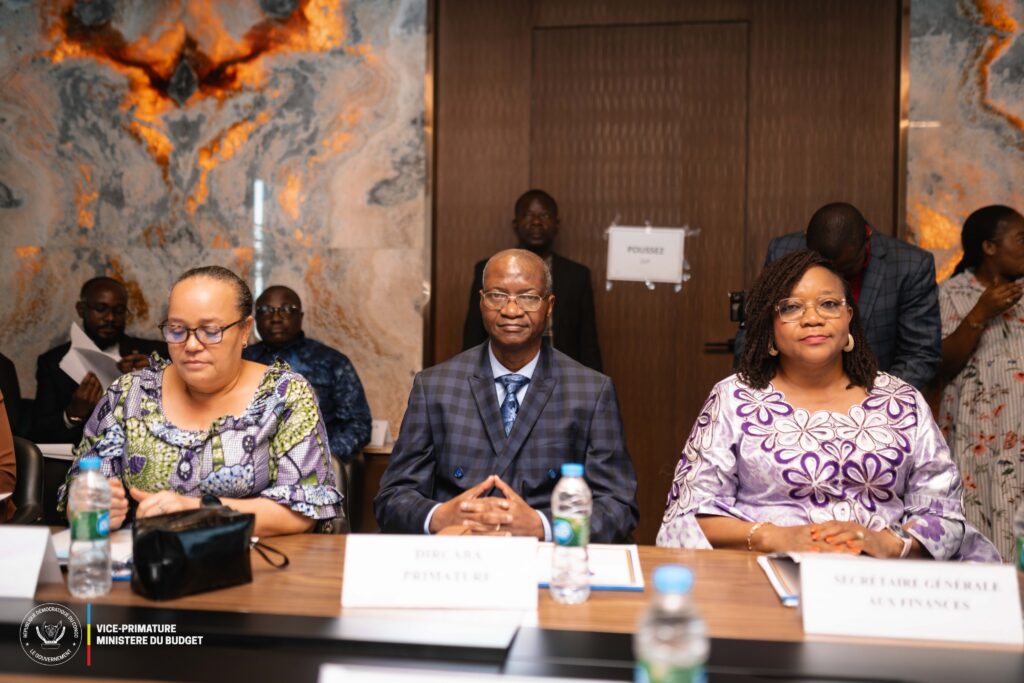
Lors du lancement de la COPIRAP en septembre 2025, le Gouvernement avait notamment demandé de contenir la création de nouvelles charges parafiscales et de renforcer la transparence du système.
Le FMI inscrit aussi ce chantier dans un ensemble plus large comprenant la révision des nomenclatures des droits, taxes et redevances et la réorganisation de certaines entités publiques.
Il estime qu’une multiplication de prélèvements affectés hors du circuit fiscal classique peut alourdir les démarches des contribuables et compliquer la formalisation des entreprises.
La COPIRAP doit maintenant confronter son inventaire aux organismes concernés avant les arbitrages. Avec 1 072 actes recensés et plus de 3 500 milliards de CDF de recettes déclarées en 2024, la réforme porte donc moins sur la simple suppression de taxes que sur la manière dont l’État congolais organise, justifie et retrace plusieurs milliers de milliards de francs de prélèvements publics.
DecryptEco | RDC & Afrique




Laisser un commentaire