-
Les dépôts progressent de 23,3 % par rapport à fin décembre 2025, soit environ 2 518,1 milliards de francs congolais supplémentaires.
-
Les comptes à vue concentrent près de 77 % de cette collecte, une structure qui impose de concilier financement de l’économie et disponibilité des fonds.
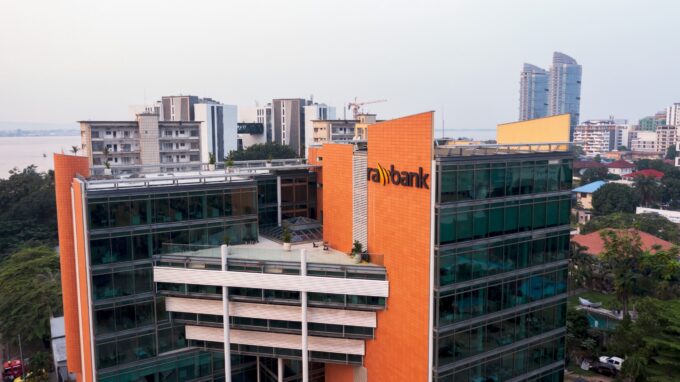
Les dépôts de la clientèle de Rawbank atteignent 13 311,1 milliards de francs congolais au 30 juin 2026, contre 10 793 milliards fin décembre 2025. Cette augmentation de 23,3 % renforce les ressources de la banque. Les données du rapport Pilier III portent sur le premier semestre, soit les six premiers mois de l’année.
Ces dépôts correspondent aux sommes confiées à l’établissement par ses clients. Pour la banque, ils constituent des ressources, mais aussi des engagements : elle doit pouvoir restituer les fonds aux conditions convenues.
Leur utilisation exige donc de tenir compte du moment auquel les déposants peuvent réclamer leur argent.
La composition de la collecte éclaire cette contrainte. Les dépôts et comptes courants à vue représentent 10 293,7 milliards de francs congolais, soit environ 77,3 % du total. Les dépôts à terme atteignent 2 761,3 milliards, soit 20,7 %. Les autres dépôts et provisions ordinaires complètent cet ensemble.
Les comptes à vue servent notamment aux salaires, aux encaissements commerciaux et aux paiements quotidiens. Leurs titulaires peuvent mobiliser rapidement ces sommes.
Les dépôts à terme sont, eux, placés pour une durée convenue, ce qui offre davantage de visibilité à la banque sur la disponibilité de ses ressources.
Cette différence compte pour le financement des entreprises. Un prêt destiné à acheter une machine peut être remboursé sur plusieurs années, alors qu’un dépôt peut être retiré beaucoup plus tôt.
La banque doit organiser cet écart entre les échéances, en conservant des actifs liquides et en diversifiant ses sources de financement.
À fin juin, le portefeuille net de crédits, effets commerciaux compris, s’établit à 4 636,3 milliards de francs congolais. Il représente environ 34,8 % des dépôts, soit près de 35 francs de crédits nets pour 100 francs collectés.
Ce rapport décrit la structure du bilan ; il ne constitue pas une mesure des sommes immédiatement disponibles pour de nouveaux prêts.
Les ressources financent également des placements et des avoirs bancaires nécessaires aux opérations de trésorerie.
Accorder un crédit exige, en parallèle, d’évaluer les revenus de l’emprunteur, ses garanties et sa capacité de remboursement. Une collecte plus importante élargit les ressources sans supprimer ces conditions.
Le ratio de liquidité globale atteint 170,37 %, pour un minimum réglementaire de 100 %. Cet indicateur mesure la couverture des engagements à court terme dans le cadre prudentiel présenté par la banque.
La prédominance des comptes à vue place ainsi la disponibilité des fonds au centre de la gestion bancaire. Les mêmes ressources doivent permettre aux clients de payer leurs dépenses courantes et soutenir des financements dont le remboursement s’étale dans le temps.
DecryptEco | RDC & Afrique




Laisser un commentaire