-
Le CEGFT salue les réformes engagées par la Banque centrale du Congo dans la modernisation des paiements et propose six mesures pour renforcer progressivement l’application de l’Instruction n°58 sur l’interopérabilité.
-
Le Centre suggère notamment un meilleur encadrement des commissions, un QR national interopérable, davantage de transparence tarifaire et un suivi régulier des performances, en s’inspirant notamment de l’expérience cambodgienne de Bakong.
Le Centre d’études sur la Gouvernance financière et la transparence, CEGFT, souhaite accompagner la Banque centrale du Congo dans la poursuite de la modernisation du système national de paiement. Dans une série de propositions consacrées à l’Instruction n°58 sur l’interopérabilité, la structure recommande une mise en œuvre progressive permettant aux banques, fintechs, établissements de monnaie électronique et autres acteurs de mieux interconnecter leurs services. Pasted text
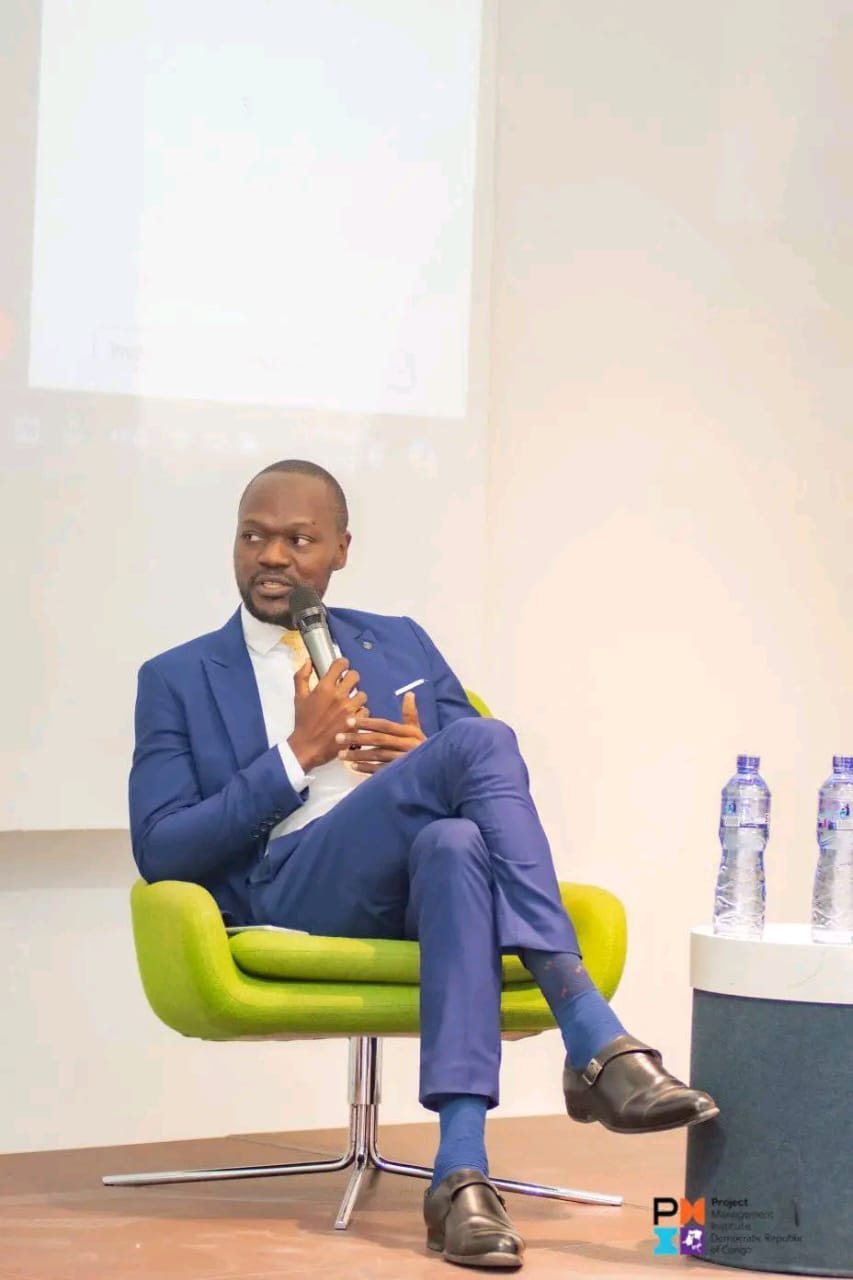
Pour Idi Ndarabu, coordonnateur du CEGFT, les réformes conduites par la Banque centrale sous le gouverneur André Wameso créent une base permettant d’aller progressivement vers des paiements plus fluides et plus accessibles. Le Centre considère que l’étape suivante consiste à traduire davantage cette architecture réglementaire dans les usages quotidiens : un client d’un opérateur de mobile money devrait pouvoir transférer des fonds vers un autre réseau avec une simplicité, une rapidité et une lisibilité tarifaire comparables.
L’Instruction n°58, publiée le 4 septembre 2024, prévoit déjà l’interopérabilité des plateformes des banques, institutions de microfinance, fintechs et établissements de monnaie électronique, ainsi que leur connexion au Switch Monétique National « Mosolo ». Le CEGFT souhaite donc contribuer à la phase opérationnelle de cette réforme, plutôt que proposer un nouveau cadre en parallèle de celui de la BCC.
Cette démarche prend une importance particulière à l’approche du 9 avril 2027. La Banque centrale a annoncé qu’à compter de cette date, les transactions en devises devraient davantage passer par des moyens scripturaux tels que le virement, la carte ou le mobile money. Pour le Centre, l’efficacité de cette évolution dépendra aussi de la qualité des infrastructures de paiement mises à la disposition des particuliers et des entreprises.
Idi Ndarabu propose ainsi une première mesure simple : accompagner les établissements concernés par un calendrier de mise en conformité. Le CEGFT suggère que la Banque centrale puisse rappeler les obligations prévues par l’Instruction n°58 et publier périodiquement l’état de connexion des différentes institutions au Switch Mosolo. L’objectif serait de disposer d’une vision claire de l’avancement de l’interopérabilité dans l’ensemble du système.
Le Centre recommande également de faciliter les transferts entre opérateurs de mobile money. Pour Idi Ndarabu, l’interopérabilité produira son plein effet lorsque l’utilisateur ne ressentira plus une différence importante selon qu’il transfère de l’argent au sein de son propre réseau ou vers un autre opérateur.
Sur les tarifs, le CEGFT propose à la BCC et aux opérateurs d’examiner ensemble la possibilité d’un plafond uniforme des commissions sur les opérations interopérables. Le montant payé serait affiché avant la confirmation de l’opération, avec la possibilité de réexaminer le mécanisme après douze mois sur la base des coûts réellement observés et des volumes de transactions.
Une démarche similaire est proposée pour les opérations de change. Lorsque des francs congolais sont convertis en devises ou inversement à travers une plateforme numérique, le CEGFT estime que le taux appliqué devrait être clairement communiqué à l’utilisateur. Il suggère également une réflexion sur les marges appliquées autour du taux de référence.
Le Centre souhaite par ailleurs ouvrir la discussion sur la création d’un standard QR national interopérable. Un tel dispositif permettrait à un commerçant de recevoir, à travers un même code, des paiements provenant de plusieurs applications ou établissements agréés. Cette approche limiterait la multiplication de systèmes fonctionnant séparément.
C’est sur ce point que le CEGFT met en avant l’expérience du Cambodge. Le pays, qui connaît lui aussi une circulation importante du dollar américain, a développé le système Bakong ainsi que le standard national KHQR pour permettre aux banques et prestataires de paiement d’échanger dans un environnement commun. Les données reprises par le Centre font état de 63 institutions financières connectées et de plus de 1,3 milliard de transactions traitées en 2025.
Pour Idi Ndarabu, l’intérêt de l’expérience cambodgienne ne réside pas dans sa reproduction à l’identique en RDC, mais dans le principe qu’elle illustre : l’adoption des paiements numériques dépend autant de la réglementation que de la simplicité du service, de son accessibilité et de son coût pour l’utilisateur. Le CEGFT souhaite que ces enseignements puissent nourrir les réflexions techniques conduites avec la BCC.
Le Centre propose également la création d’un tableau de bord trimestriel de l’interopérabilité. Celui-ci pourrait renseigner le volume des transactions entre réseaux, leur taux de réussite, les frais moyens supportés par les utilisateurs, la disponibilité des services et les délais de traitement des incidents. Pour Idi Ndarabu, ces indicateurs offriraient à la Banque centrale, aux opérateurs et au public une lecture commune des progrès accomplis.
Le calendrier suggéré reste progressif. Le CEGFT envisage une première étape de rappel réglementaire et d’évaluation de la conformité avant la fin de 2026, suivie entre janvier et mars 2027 d’une généralisation de la connexion au Switch et d’expérimentations sur les commissions. Une première évaluation pourrait ensuite intervenir au second semestre 2027 afin d’ajuster les mesures à partir des données effectivement observées.
Le Centre reconnaît également les contraintes auxquelles les opérateurs doivent faire face : investissements technologiques, cybersécurité, qualité du réseau et maintenance des infrastructures. Il recommande donc une mise en œuvre associant les acteurs concernés et préservant des canaux encore largement utilisés par la population, notamment l’USSD et les réseaux d’agents.
Le CEGFT entend surtout accompagner la Banque centrale dans cette phase de mise en œuvre. La structure se dit disponible pour participer à une concertation technique réunissant la BCC, les banques, les établissements de monnaie électronique, les fintechs et les autres acteurs concernés. Son approche consiste à apporter des propositions, des comparaisons internationales et, à terme, des éléments d’évaluation permettant d’adapter les règles à l’évolution réelle du marché.
Pour Idi Ndarabu, cette collaboration peut permettre de rapprocher trois objectifs : poursuivre les réformes engagées par la Banque centrale, accompagner les investissements nécessaires chez les opérateurs et rendre les paiements numériques plus simples et plus transparents pour les utilisateurs. L’échéance d’avril 2027 donne désormais un calendrier concret à cette concertation.
DecryptEco | RDC & Afrique




Laisser un commentaire