-
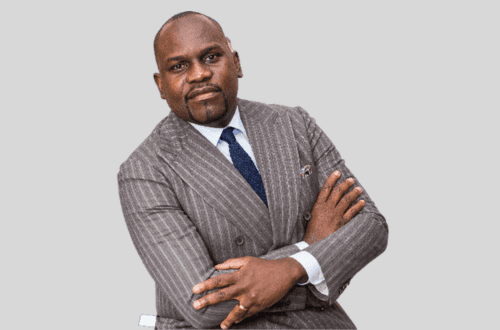
Dans une note publiée sur son compte LinkedIn, Yannick Mbiya Ngandu, Directeur général de Trust Merchant Bank, voit dans l’adhésion de la Banque Centrale du Congo au PAPSS un moyen de réduire les coûts et les délais des paiements entre la RDC et les autres économies africaines.
-
TMB bénéficie d’un point d’observation particulier : KCB Group, qui détient 85 % de son capital, a été la première banque au Kenya à intégrer PAPSS, en février 2025.
L’adhésion de la Banque Centrale du Congo au Système panafricain de paiement et de règlement, PAPSS, commence à faire réagir les banques commerciales. Dans une note publiée sur son compte LinkedIn, Yannick Mbiya Ngandu, Directeur général de Trust Merchant Bank, y voit une possibilité de rapprocher davantage les entreprises congolaises des circuits de paiement africains.
« L’adhésion de la République démocratique du Congo au PAPSS constitue une avancée importante pour notre système financier », écrit-il, en reliant cette décision à l’intégration économique du pays au continent.
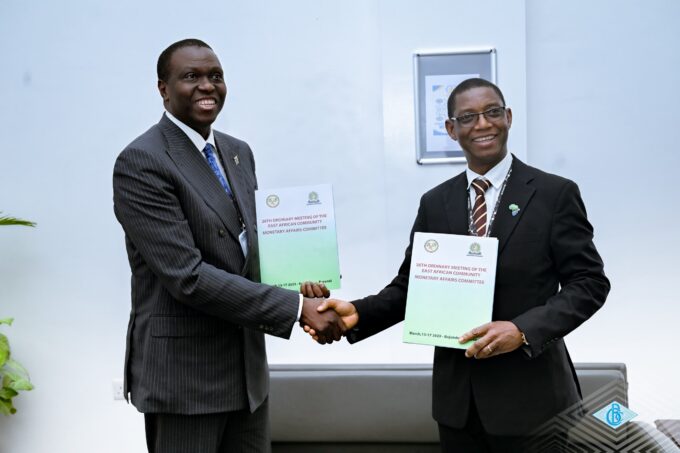
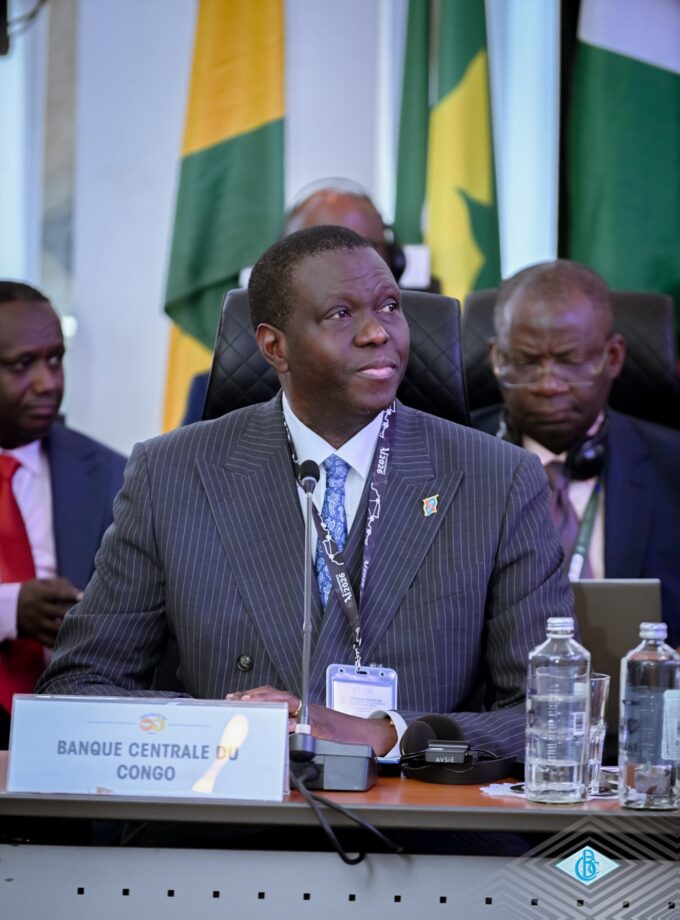
La BCC a signé son accord d’adhésion le 18 septembre 2026 à Nairobi. Le dispositif vise notamment à faciliter les paiements transfrontaliers, réduire les coûts et les délais de transaction et renforcer la traçabilité des flux financiers.
Concrètement, PAPSS cherche à limiter les détours par les banques correspondantes et le recours systématique à une devise tierce pour régler certaines transactions entre pays africains. Les paiements peuvent être initiés et reçus dans des monnaies locales à travers les établissements connectés.
En février 2026, le réseau revendiquait plus de 160 banques participantes.
La position de TMB donne une dimension particulière au commentaire de son Directeur général. KCB Group a acquis 85 % de la banque congolaise en 2022. Trois ans plus tard, KCB est devenue la première banque du Kenya à intégrer PAPSS à ses opérations.
Cette expérience peut fournir à TMB un savoir-faire déjà éprouvé au sein du groupe. Elle ne vaut cependant pas connexion automatique de la filiale congolaise : PAPSS précise que l’utilisation du système passe par une banque effectivement intégrée à son réseau.
La portée économique doit aussi être replacée dans une économie congolaise encore fortement dollarisée.
À fin août 2026, les dépôts bancaires libellés en monnaies étrangères représentaient 41 234,1 milliards de CDF sur un total de 46 582,8 milliards, soit environ 88,5 %.
PAPSS peut réduire l’usage d’une monnaie intermédiaire sur certains paiements africains ; il ne peut, à lui seul, effacer cette préférence structurelle pour le dollar.
La Banque des règlements internationaux apporte une lecture encore plus exigeante.
Dans une étude publiée en mars 2026, elle identifie la faible interopérabilité comme l’un des principaux freins aux paiements transfrontaliers et insiste sur l’harmonisation des standards, les règles de conformité et la coordination entre systèmes nationaux.
Une adhésion institutionnelle crée donc l’infrastructure ; son intérêt économique apparaît lorsque les banques la transforment en services réellement accessibles, compétitifs et fiables.
Yannick Mbiya résume cette finalité en des termes très concrets : « L’intégration financière africaine devient concrète lorsqu’un entrepreneur congolais peut commercer plus facilement avec Nairobi, Kampala, Dar es Salaam ou, demain, avec l’ensemble du continent. »
C’est précisément sur ce terrain que PAPSS devra produire ses effets en RDC, en l’occurrence ;
Primo, le coût payé par l’entreprise ;
Secundo, le délai réel du transfert ;
Tertio, la monnaie utilisée ;
Quarto, l’accès effectif au service.
DecryptEco | RDC & Afrique




Laisser un commentaire