-
À Paris, l’IGF a défendu un contrôle couvrant toute la chaîne des revenus des ressources naturelles, de la production jusqu’au paiement des droits et au rapatriement des recettes.
-
Avec son Plan stratégique 2026-2028, l’institution veut croiser données minières, douanières, fiscales et financières afin de repérer plus rapidement les incohérences susceptibles de réduire les recettes publiques.
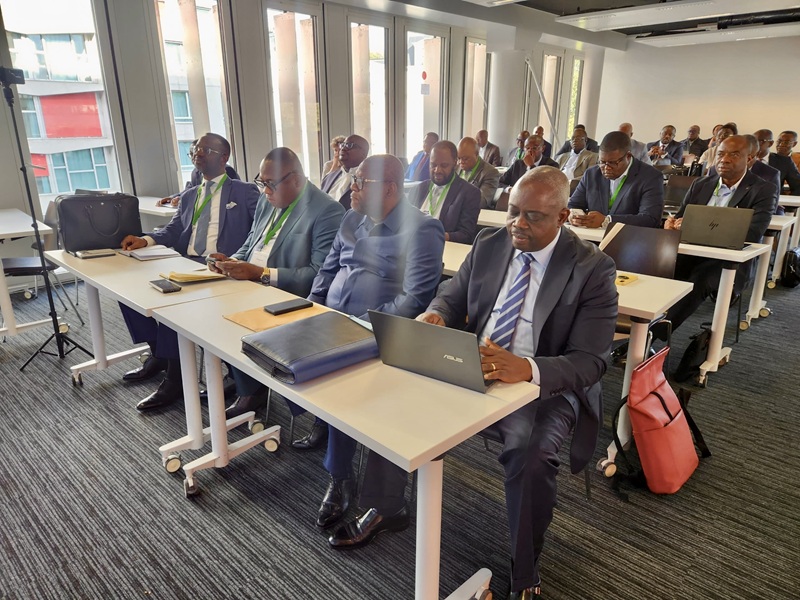
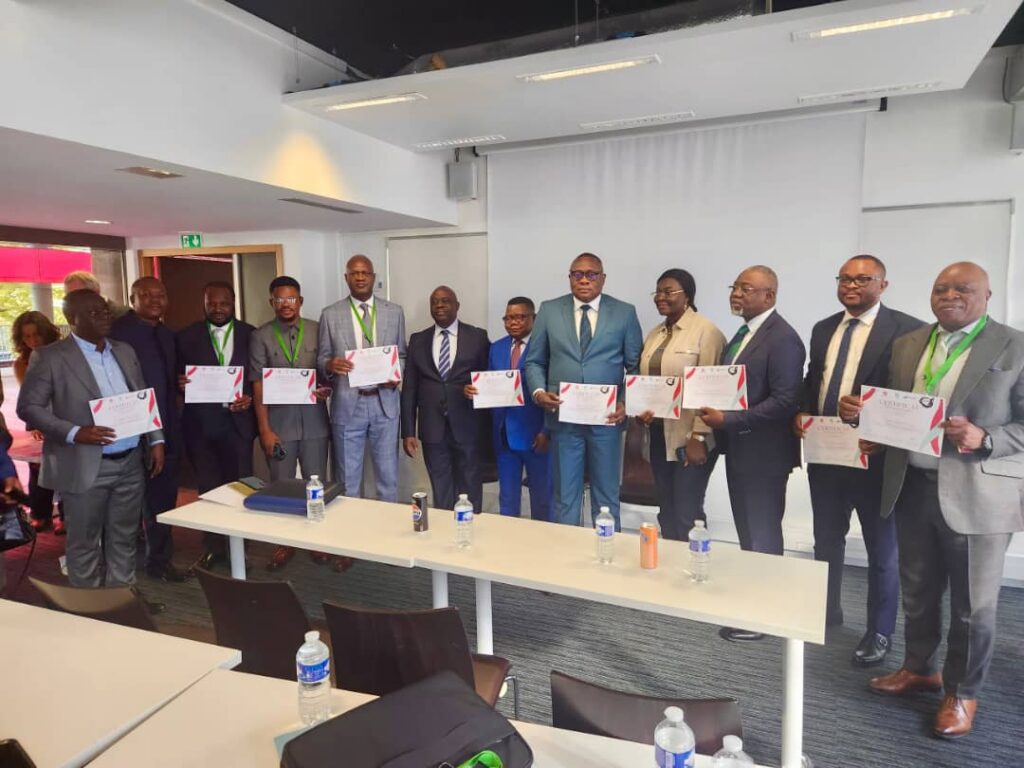
La République démocratique du Congo veut mieux suivre l’argent généré par ses ressources naturelles, depuis leur production jusqu’aux caisses de l’État. À Paris, où s’est achevée, le vendredi 18 septembre 2026, la Conférence internationale sur la fiscalité et la gestion des ressources naturelles du Bassin du Congo, l’Inspection générale des finances (IGF) a présenté son approche du contrôle systémique. Les travaux avaient débuté le 14 septembre à la Paris School of Economics.
Christophe Bitasimwa Bahii, chef de service de l’IGF, a défendu une lecture simple : disposer de minerais ne suffit pas. La richesse publique apparaît lorsque la part légalement due à l’État est correctement déterminée, payée et encaissée.
Dans les mines, le contrôle couvre ainsi plusieurs maillons : volumes produits, exportations, valeur commerciale, droits et taxes liquidés, paiements effectués et rapatriement des recettes. Une incohérence entre deux étapes peut alors devenir un indicateur de risque à examiner.
Cette méthode donne une portée plus concrète au Plan stratégique triennal 2026-2028 de l’IGF.
L’institution prévoit d’utiliser davantage l’interconnexion des systèmes d’information, l’analyse des risques et l’exploitation numérique des données pour compléter les contrôles traditionnels.
L’IGF présente elle-même le contrôle systémique comme une méthode destinée à détecter plus rapidement risques, incohérences et fraudes.
Le principe rejoint les pratiques recommandées en administration fiscale. Des spécialistes de la gestion des risques de conformité au FMI relèvent que le rapprochement des déclarations fiscales avec les données douanières constitue un moyen direct d’identifier des écarts pouvant révéler des situations de non-conformité.
À mesure que les systèmes progressent, ces comparaisons peuvent être automatisées et complétées par l’analyse statistique ou la détection d’anomalies.
Pour des spécialistes des finances publiques et de la fiscalité congolaise au FMI, le sujet est particulièrement sensible dans les mines.
Le Fonds relevait déjà une faiblesse du partage d’informations entre administrations, susceptible d’altérer l’évaluation des bases fiscales et le recouvrement. Il estime également que les recettes minières représentent environ un tiers des recettes intérieures de l’État.
Le changement stratégique recherché par l’IGF apparaît ici : passer d’un contrôle concentré sur une opération ou une administration à une lecture de l’ensemble du circuit. Une donnée de production peut être confrontée à une exportation douanière, puis à une valeur déclarée, à l’impôt correspondant et au paiement enregistré. L’anomalie devient alors plus facile à localiser.
Les chiffres donnent la mesure du terrain concerné. En 2023, les industries extractives ont généré 5,85 milliards USD de revenus en RDC, dont 5,61 milliards pour le seul secteur minier, soit près de 96 % du total.
La même année, la production de cuivre atteignait 2,8 millions de tonnes, en hausse de 20,4 %, tandis que celle de cobalt progressait de 25,6 %.
À cette échelle, 1 % des 5,61 milliards USD de revenus miniers représente environ 56 millions USD. Ce calcul ne chiffre pas une perte constatée. Il montre ce que représente une faible différence lorsqu’elle intervient sur une base financière de plusieurs milliards.
En croisant davantage les données de production, d’exportation, de fiscalité et de paiement, l’IGF cherche précisément à rendre ces écarts visibles avant qu’ils ne se dispersent dans la chaîne des recettes publiques.
DecryptEco | RDC & Afrique




Laisser un commentaire