-
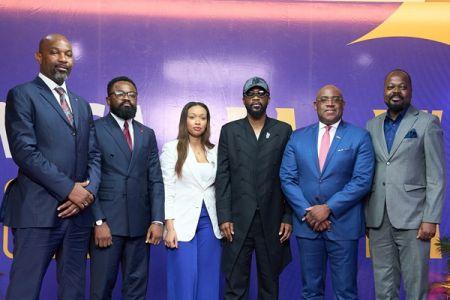
Visa a nommé, lundi 21 septembre à Kinshasa, Fally Ipupa ambassadeur de Visa Pay en RDC. L’artiste participera à des campagnes digitales, apparitions publiques et opérations de proximité destinées à élargir l’usage de la solution.
-
Lancé en septembre 2025, Visa Pay permet notamment les transferts entre utilisateurs, les achats en ligne et l’accès à une carte Visa virtuelle. Cette offensive commerciale intervient alors que la RDC vise un taux d’inclusion financière de 65 % en 2028.
Visa mise sur la puissance culturelle de Fally Ipupa pour faire entrer davantage de Congolais dans les paiements numériques. Le groupe américain a annoncé, lundi 21 septembre 2026 à Kinshasa, la nomination de l’artiste congolais comme ambassadeur officiel de Visa Pay en République démocratique du Congo.
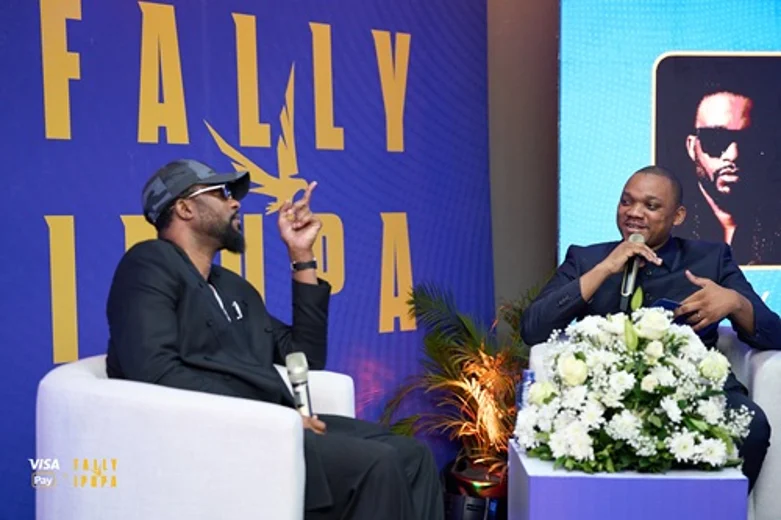
À travers cette nomination, Fally Ipupa doit intervenir dans des contenus numériques, des apparitions publiques et des initiatives de proximité destinées à familiariser le public avec Visa Pay.
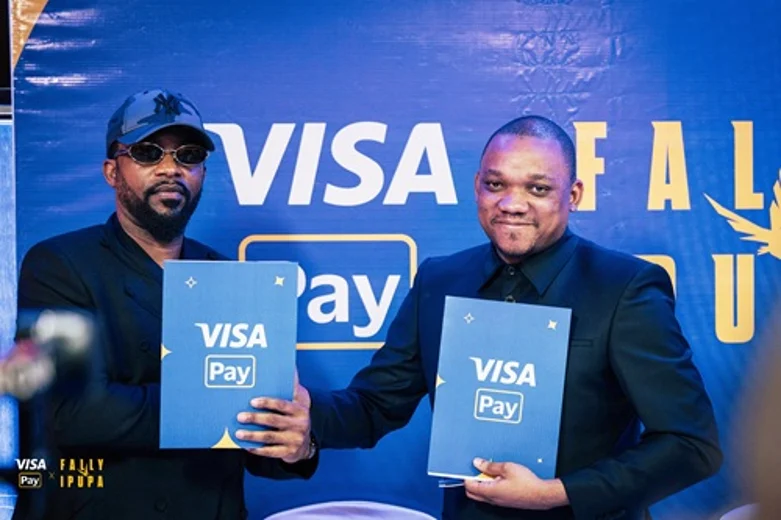
Pour Visa, il s’agit de transformer la notoriété d’un artiste suivi en RDC, en Afrique et dans la diaspora en levier d’adoption d’un service encore récent sur le marché congolais.
« Fally Ipupa incarne l’ambition, l’innovation et la capacité à repousser les frontières », a déclaré Sophie Kafuti, Directrice générale de Visa RDC.
Elle présente cette collaboration comme un moyen de rapprocher les paiements numériques des usages quotidiens des consommateurs et de renforcer les liens de Visa avec les industries créatives africaines.
Lancé officiellement à Kinshasa le 4 septembre 2025, Visa Pay fonctionne comme un portefeuille numérique interopérable.
L’utilisateur peut obtenir une carte Visa virtuelle, effectuer des achats en ligne et envoyer ou recevoir de l’argent à partir d’un numéro de téléphone enregistré. Visa indique également que le portefeuille fonctionne en francs congolais et en dollars américains.
Le service est aujourd’hui proposé avec Access Bank, Sofibanque, Solidaire Banque et UBA. Les clients de Trust Merchant Bank peuvent également y accéder depuis l’application Pepele.
Cette architecture permet à Visa de ne pas construire un réseau bancaire parallèle : la plateforme cherche plutôt à relier des comptes et services financiers existants autour d’une même interface de paiement.
Le modèle conserve toutefois un coût sur certaines opérations. Visa affiche une carte virtuelle gratuite et ne facture pas les paiements de commerce électronique ni les transferts depuis le propre compte bancaire de l’utilisateur.
Les transferts entre particuliers supportent en revanche une commission de 1 %, tandis que l’alimentation du portefeuille par une carte Visa émise en RDC coûte 2 %, hors TVA. Les mouvements entre Mobile Money et Visa Pay sont également tarifés.
Cette bataille pour l’usage intervient dans un système financier où la Banque Centrale du Congo cherche elle-même à élargir les paiements formels.
La Stratégie nationale d’inclusion financière fixe une cible de 65 % d’inclusion financière en 2028 et place l’utilisation accrue du mobile money et des fintechs parmi ses six objectifs stratégiques.
La BCC pousse parallèlement à réduire la place des transactions en espèces. Elle a notamment annoncé l’interdiction des transactions en cash libellées en dollars américains à partir du 9 avril 2027.
Dans ce paysage, le recrutement de Fally Ipupa répond donc à une difficulté très concrète : une infrastructure numérique peut être disponible sans être massivement utilisée. Après avoir connecté banques, applications et cartes virtuelles, Visa cherche désormais à faire entrer le produit dans les habitudes.
La portée économique du partenariat se lira ainsi moins dans la notoriété de son ambassadeur que dans le nombre de Congolais qui passeront effectivement du cash aux transactions numériques.
DecryptEco | RDC & Afrique




Laisser un commentaire