-
L’AfCRA doit permettre de mieux évaluer la capacité des États et des entreprises africains à rembourser leurs dettes.
-
Sa crédibilité reposera sur son indépendance et la qualité de ses analyses, sans garantie de notes plus favorables.
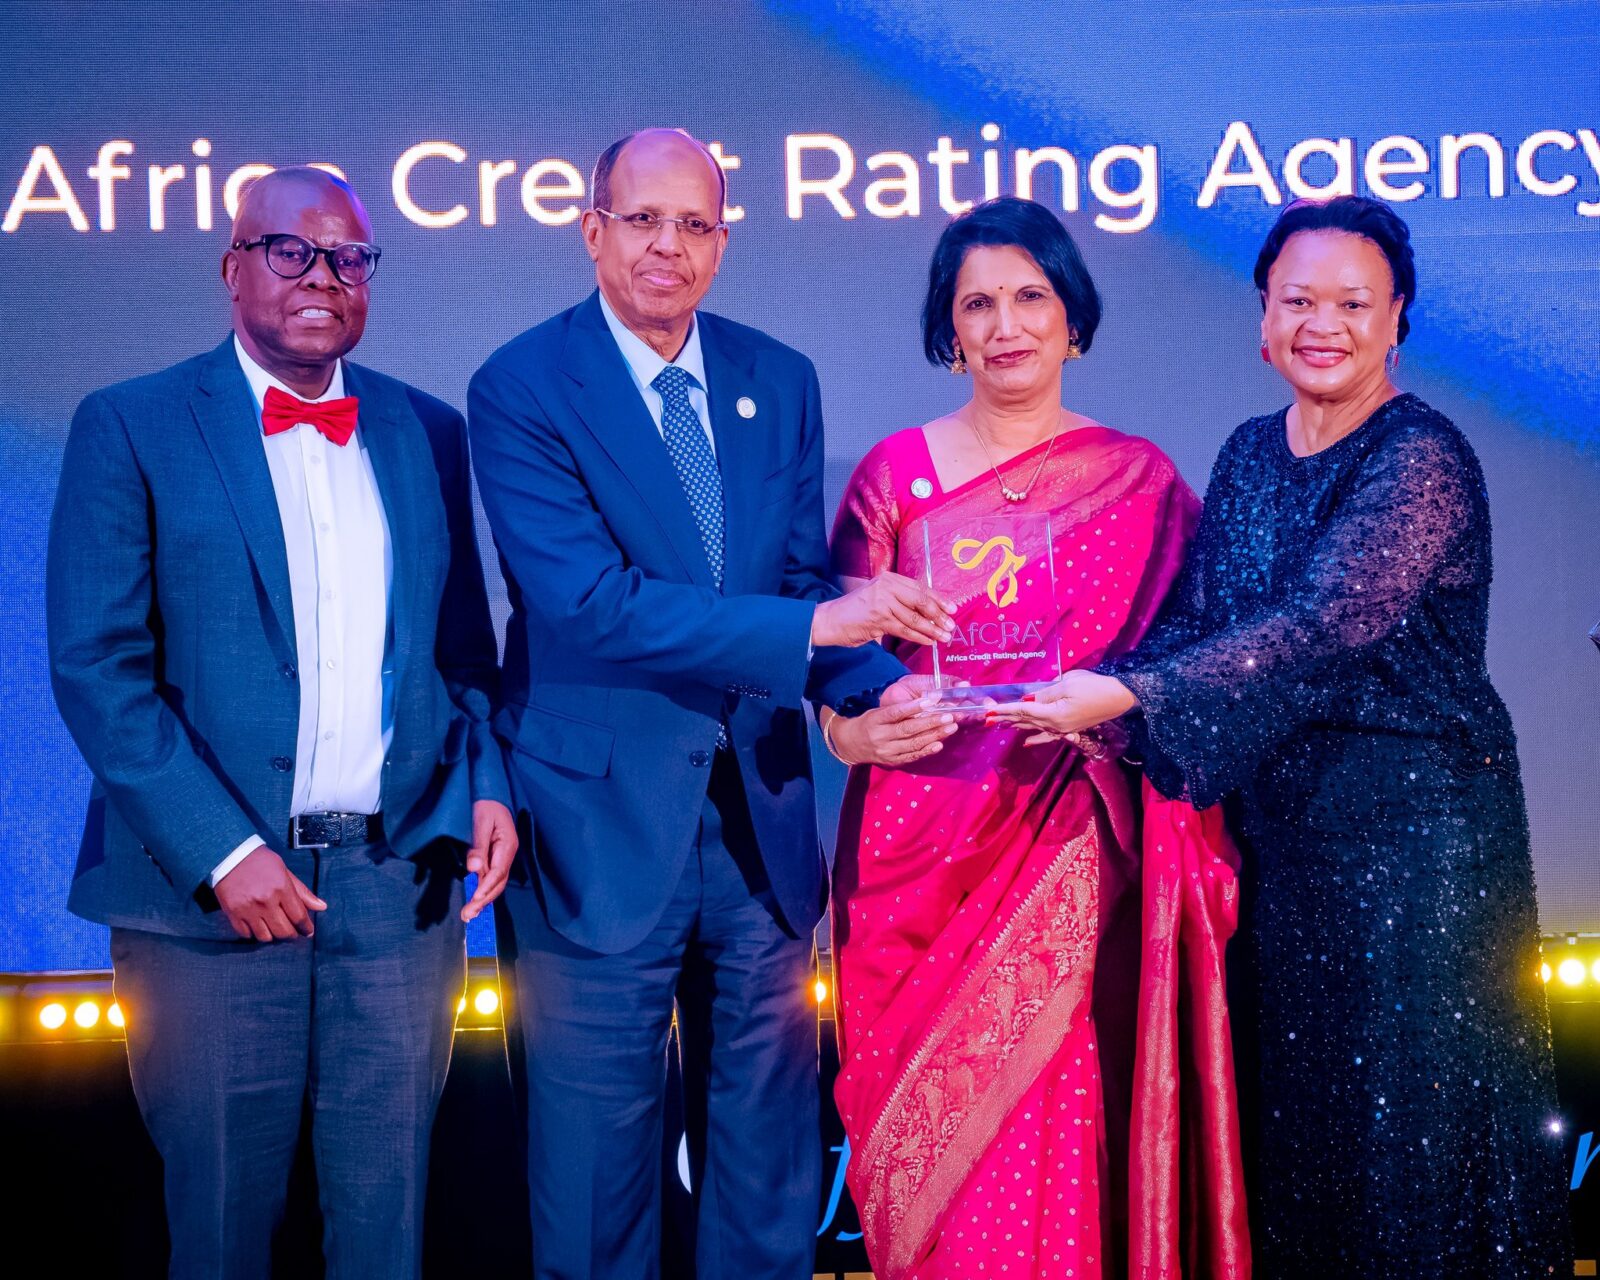
La Banque africaine d’import-export (Afreximbank) salue le lancement de l’Agence africaine de notation de crédit (AfCRA), à Port-Louis, à Maurice. Dans un communiqué daté du 8 octobre 2026, elle présente cette initiative comme une avancée pour améliorer l’évaluation du risque financier sur le continent et éclairer les décisions des investisseurs.
Une agence de notation apprécie la capacité d’un emprunteur à rembourser sa dette et à payer les intérêts aux échéances prévues. Cet emprunteur peut être un État, une collectivité territoriale ou une entreprise. La note attribuée constitue un repère pour ceux qui envisagent de lui prêter de l’argent.
Cette évaluation a des conséquences concrètes. Lorsqu’un emprunteur est jugé risqué, les investisseurs peuvent exiger un taux d’intérêt plus élevé pour accepter de le financer.
Le remboursement devient alors plus coûteux, ce qui peut réduire les ressources disponibles pour d’autres dépenses, notamment les infrastructures et les services publics.
À titre illustratif, sur un emprunt de 100 millions de dollars, un point de pourcentage d’intérêt supplémentaire représente un million de dollars par an, si le capital reste inchangé. La notation influence donc les conditions de financement, même si elle ne détermine pas, à elle seule, le taux appliqué.
Pour Afreximbank, l’AfCRA doit mieux prendre en compte les structures économiques et les particularités institutionnelles africaines.
Son rôle ne consiste toutefois pas à distribuer des notes plus généreuses. Elle devra produire des analyses rigoureuses, fondées sur des données fiables et une méthode transparente.
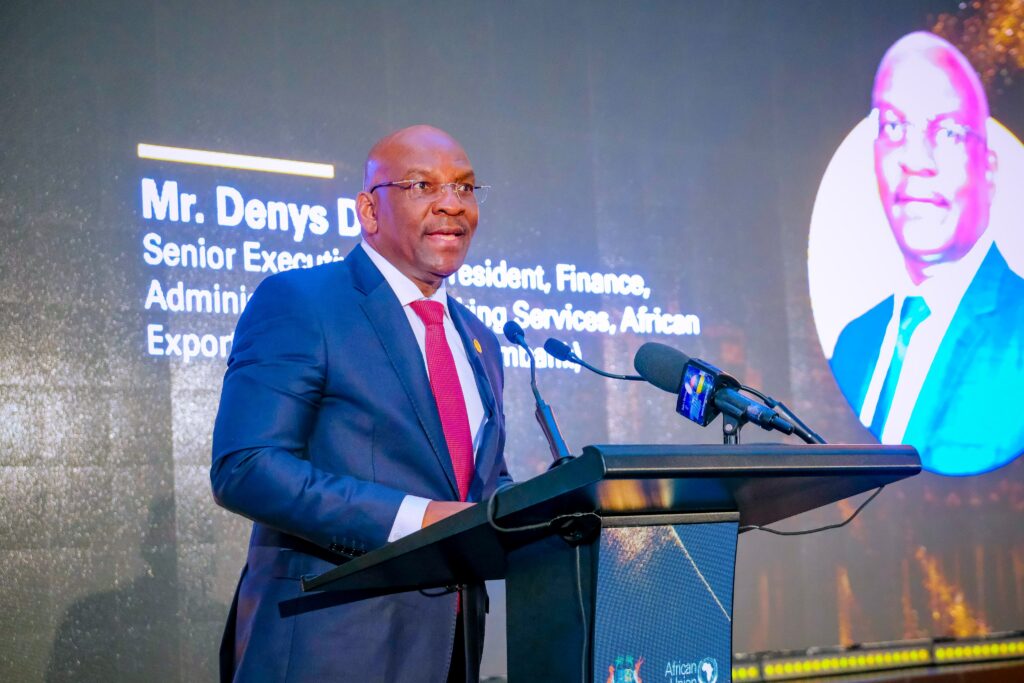
« Préserver son indépendance et rester entièrement détenue et contrôlée par des Africains », insiste Denys Denya, Premier Vice-président exécutif d’Afreximbank.
L’autre enjeu concerne les emprunteurs encore peu couverts. Selon la banque, de nombreux émetteurs africains ne disposent d’aucune notation. Les collectivités territoriales et les marchés d’emprunt en monnaie locale restent également insuffisamment suivis.
Élargir cette couverture pourrait aider les investisseurs à mieux apprécier les possibilités de financement et les risques associés. Présentée comme complémentaire aux agences existantes, l’AfCRA devra ainsi gagner la confiance du marché par sa capacité à reconnaître aussi bien les atouts des emprunteurs africains que leurs fragilités.
DecryptEco | RDC & Afrique




Laisser un commentaire