-
Ce ratio reste supérieur au minimum réglementaire de base de 10 %, après avoir atteint 15,09 % fin décembre 2025.
-
La liquidité globale progresse à 170,37 %, tandis que la proportion des créances en souffrance brutes recule à 5,8 %.
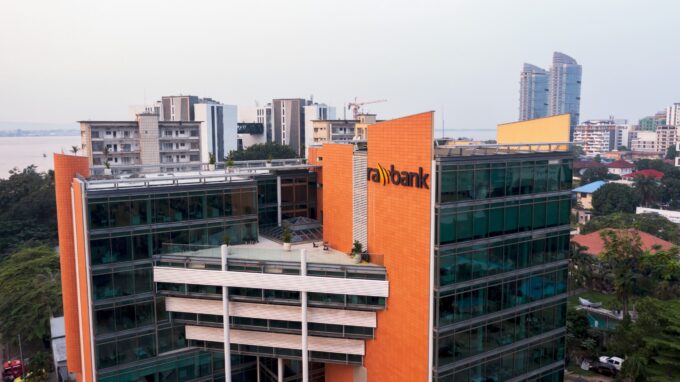
Rawbank affiche un ratio de solvabilité globale de 13,72 % au 30 juin 2026. Ce niveau dépasse le minimum réglementaire de base de 10 % présenté dans son rapport Pilier III. Il marque cependant un recul de 1,37 point de pourcentage par rapport aux 15,09 % enregistrés fin décembre 2025.
La banque reste au-dessus du seuil, avec une marge de couverture des risques plus étroite.
La solvabilité mesure la capacité d’un établissement à absorber des pertes grâce à ses fonds propres. Pour 100 francs congolais d’expositions pondérées par les risques, Rawbank dispose ainsi de 13,72 francs de capital réglementaire.
La pondération ajuste le poids des actifs et des engagements en fonction de leur niveau de risque.
L’écart avec le minimum de base passe de 5,09 points en décembre à 3,72 points en juin. Cette marge diminue donc d’environ 27 % en six mois. Le tableau prudentiel mentionne également un seuil de 11,25 % sur la ligne intégrant les coussins de fonds propres, ces protections supplémentaires destinées à absorber les pertes. Par rapport à cette référence, la marge atteint 2,47 points.
Cette évolution accompagne une augmentation de 7,61 % des risques pondérés. Lorsque ceux-ci progressent plus rapidement que le capital disponible pour les couvrir, le ratio de solvabilité baisse.
Rawbank précise que le résultat de juin n’est pas encore incorporé dans le calcul présenté. La liquidité se renforce parallèlement. Son ratio global atteint 170,37 %, contre 153,93 % fin décembre, soit une progression de 16,44 points.
Le minimum réglementaire indiqué est de 100 %. Concrètement, pour 100 francs d’engagements retenus dans ce calcul, la banque dispose de 170,37 francs d’actifs admissibles à leur couverture.
Ces deux indicateurs remplissent des fonctions différentes. La liquidité permet d’honorer les retraits et les paiements à court terme. La solvabilité protège l’établissement contre les pertes, notamment lorsqu’un emprunteur ne rembourse pas. Une trésorerie abondante et une couverture suffisante des risques constituent donc deux exigences complémentaires.
Le portefeuille de crédits présente également une amélioration. La proportion des créances en souffrance brutes descend de 6,5 % à 5,8 %, soit une baisse de 0,7 point.
Les créances non performantes nettes, après provisions, représentent 0,60 % du portefeuille net. Les provisions réduisent la valeur comptable des créances pour tenir compte des pertes estimées.
Ces résultats accompagnent une hausse de 23,7 % du bilan, à 18 990,6 milliards de francs congolais.
Pour financer davantage les entreprises et les ménages, la banque doit associer des ressources disponibles à un niveau de capital adapté aux risques des nouveaux prêts. Chaque financement engage ainsi sa trésorerie et sa capacité à supporter une éventuelle perte.
DecryptEco | RDC & Afrique



Laisser un commentaire